メリット
「借入期間を長くする」ことで、
毎月の返済額を抑えることができます
- 例
- 借入金額:4,000万円
借入金利:1.45%(40年・50年は1.75%)
※いずれもスマホ/ネット/でんき優遇割適用
※お借入期間が35年を超えるご契約の場合、年0.3%金利上乗せが発生します。
-
- プラン1
- 月々の返済額を
抑えたい
借入期間 毎月返済額 50年 100,079円※ -
- プラン2
- 総返済額と月々の返済額を
バランスよく抑えたい
借入期間 毎月返済額 40年 115,933円※ -
- プラン3
- 総返済額を
抑えたい
借入期間 毎月返済額 35年 121,496円※
※上記の借入金額・借入金利を前提に、元利均等返済・半年毎増額(ボーナス)返済利用なしで借入金利が期間中に変動しないと仮定した場合における計算例です。
※総返済額の計算例は35年の場合51,031,477円、40年の場合55,651,777円、50年の場合60,050,860円となります。
※当社でのお借り入れが上記内容を保証するものではありません。
知っておきたいポイント
借入期間が長くなることのリスク
- 試算例
- 借入時年齢:30歳
借入金額:4,000万円
以下は、借入期間による総返済額および借入残高の違いを
比較するために試算用の金利を設定したシミュレーションです。
※お借入期間が35年を超えるご契約の場合、年0.3%金利上乗せが発生します。
※元利均等返済、半年毎増額(ボーナス)返済なし、将来の金利変動を考慮せずに算出した計算例です。
| 借入期間 | 借入金利※1 | 借入金利※2 |
|---|---|---|
| 35年 | 1.70% | 1.95% |
| 40年 | 2.00% | 2.25% |
| 50年 | 2.00% | 2.25% |
※1シミュレーション用設定金利
※2金利を+0.25%とした場合(試算)
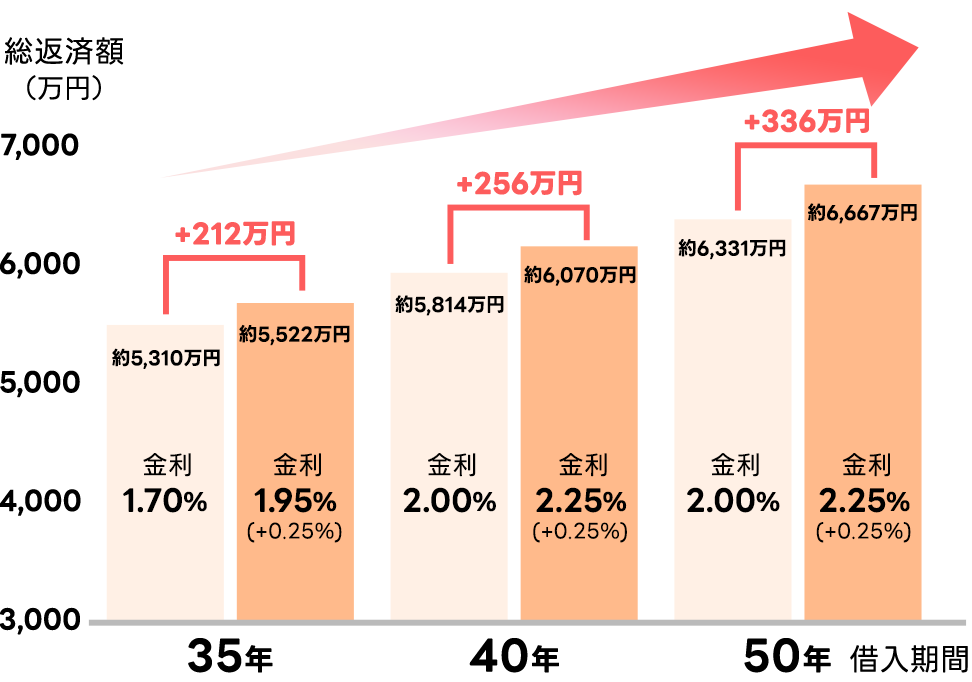
借入期間が長いほど、
総返済額は増えます
- 総返済額についての注意点
- 借入期間が長いほど、利息を支払う期間が長くなり、総返済額は増加します。
また、金利上昇の影響を受ける期間も長くなり、総返済額がさらに増加する可能性があります。
※試算金利は、シミュレーションのために設定した金利であり当社の現在または将来の実際の借入金利を示すものではありません。
※年0.25%の金利の引き上げは計算例として設定したものです。実際の金利および引上幅とは異なる場合があります。
※当社でのお借り入れが上記内容を保証するものではありません。
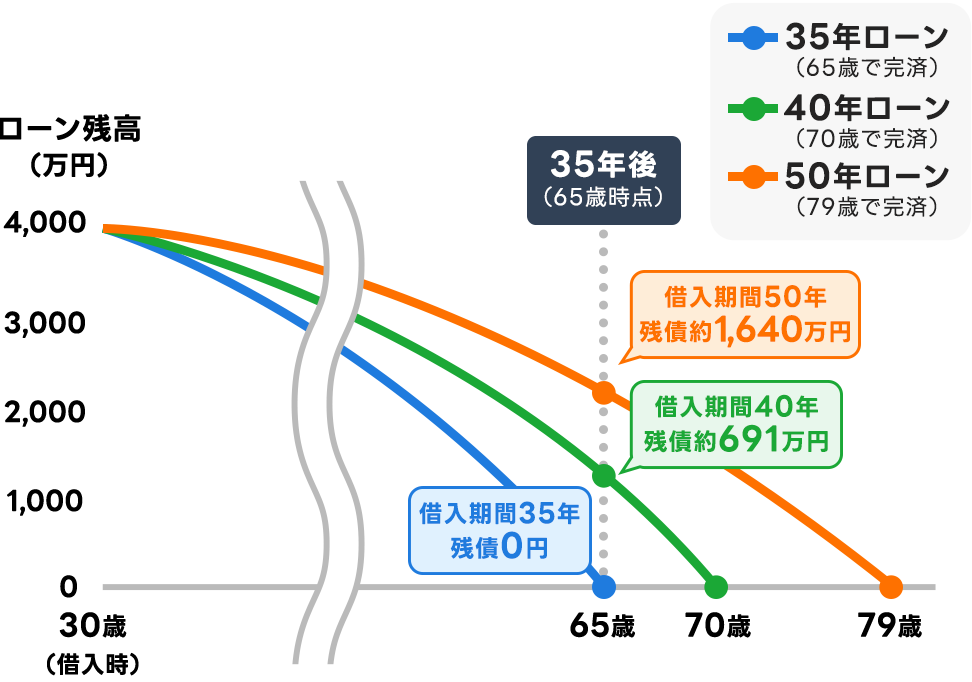
借入期間が長いほど、
住宅ローン残高の減り方は
緩やかになります
- 住宅ローン残高についての注意点
- 借入期間が長いほど、住宅ローン残高の減り方が緩やかになります。将来、不動産を売却する際、売却金額が住宅ローン残高を下回る場合があります。
その場合、差額はお客さまの自己資金でご返済いただく必要があります。
将来の収入や支出の変化も考慮した
無理のない返済計画を立てましょう
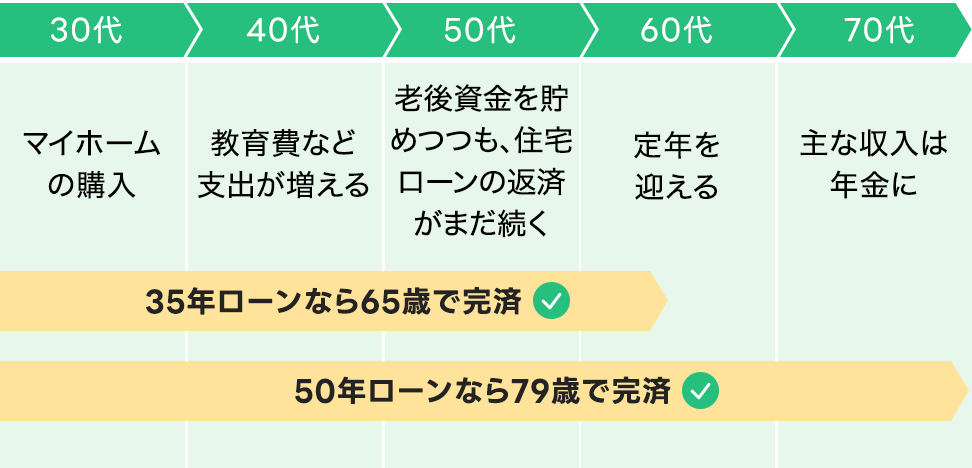
- 返済力についての注意点
- 借入期間が長いほど、定年後まで返済が続く可能性があります。将来の収入減少や、教育費・医療費などの支出増加も見据えて、無理のない返済計画を立てる必要があります。
- 50年ローンに関する注意事項
-
- お借入期間が35年を超えるご契約の場合、年%の金利上乗せが発生します。
- 35年を超えてお借り入れをされ、借入中に繰上返済にて期間を短縮し35年以内となった場合でも金利の上乗せは継続いたします。
- 完済時の年齢が80歳未満となるよう借入期間を設定いただく必要があります。
スマホ/ネット/でんきと
セットでおトクに!
変動金利新規お借り入れ・お借り換え
(現在)
-
ソフトバンク
スマホユーザー
じゃなくても年%
-
年%※1
※1住宅ローン金利優遇の「スマホ/ネット/でんき優遇割」を適用した場合の金利です。「スマホ優遇割」を適用した場合の金利は、年%となります。
※表示金利はお借入期間が35年を超えるご契約のものです。お借入期間が35年を超えるご契約の場合、年%の金利上乗せが発生します。
※商品要項もあわせてご確認ください。
